Ahorrar más allá de la pensión obligatoria es una decisión que cada vez más colombianos consideran, sobre todo cuando se acerca la declaración de renta y aparece la pregunta de cómo reducir la base gravable de forma legal. El fondo de pensiones voluntarias (FPV) es una de las herramientas más usadas para eso, pero elegir entre Porvenir, Protección, Colfondos y Skandia genera dudas reales sobre qué cambia entre una y otra.
El beneficio tributario de un fondo de pensiones voluntarias es el mismo sin importar la AFP que elijas, porque lo define la ley, no la entidad. Lo que sí cambia entre Porvenir, Protección, Colfondos y Skandia son los portafolios de inversión disponibles, el enfoque de cada uno y el grupo financiero que respalda al fondo.
¿Qué es un fondo de pensiones voluntarias y qué no cambia entre AFP?
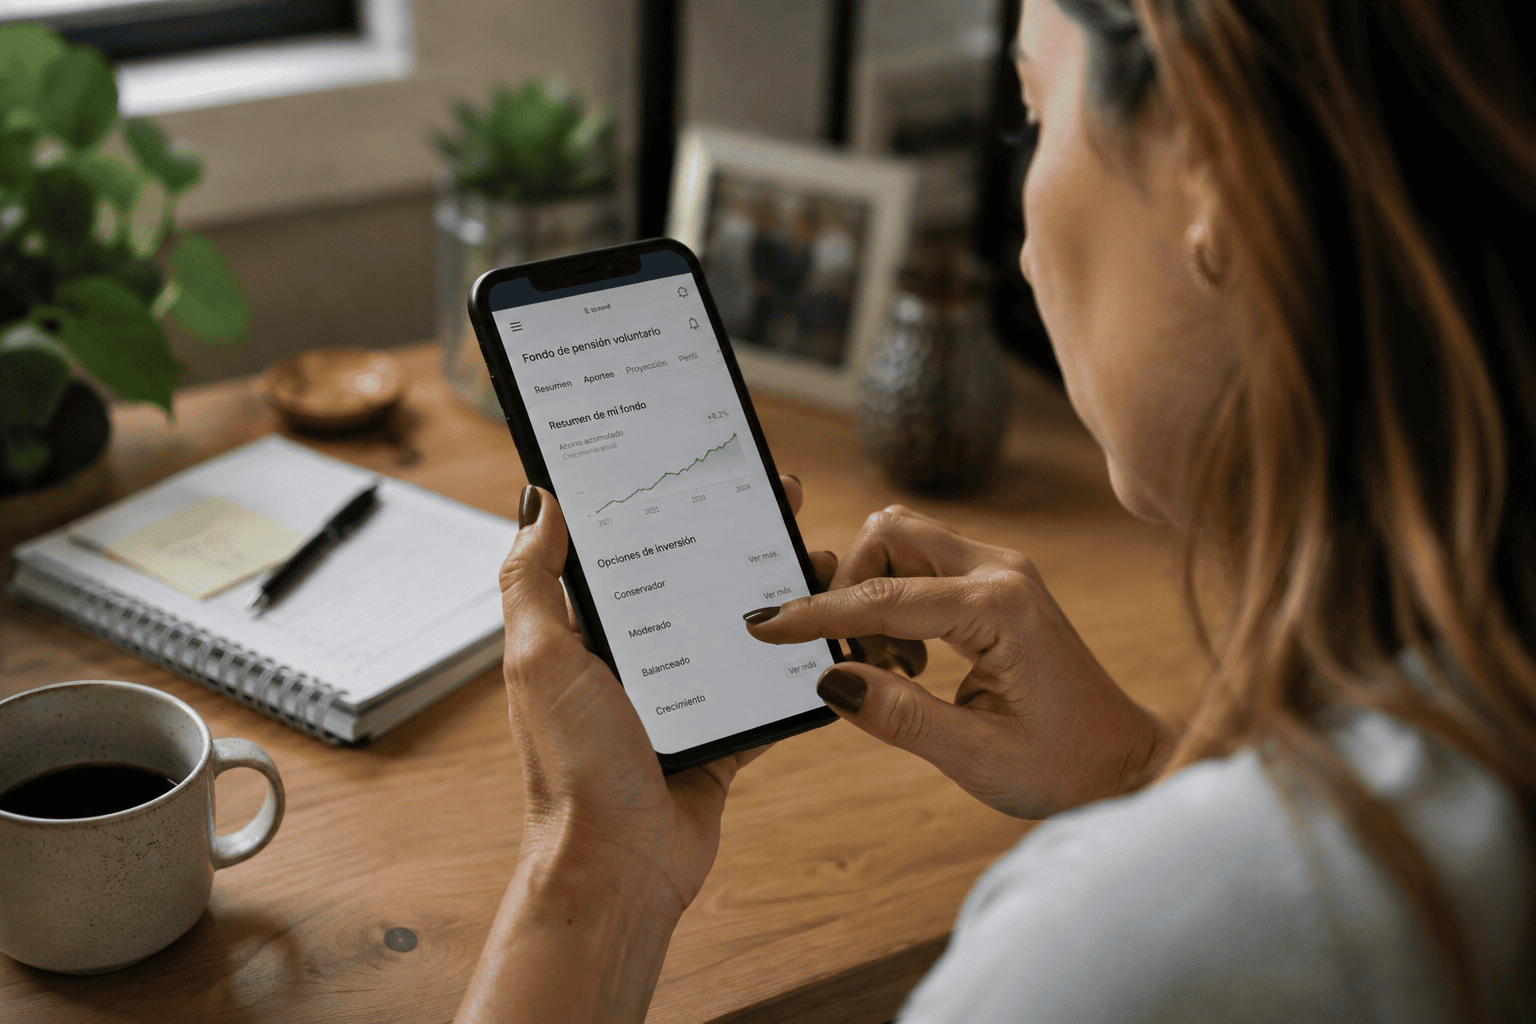
Un FPV es un mecanismo de ahorro adicional a la pensión obligatoria. El afiliado decide cuánto aporta y cuándo, y ese dinero se invierte en portafolios administrados por la AFP según el perfil de riesgo que elija: conservador, moderado o agresivo.
Se diferencia de los aportes voluntarios a la pensión obligatoria y de las cuentas AFC (Ahorro para el Fomento a la Construcción) en que el FPV es un vehículo aparte, pensado para complementar el ahorro pensional a largo plazo, no para comprar vivienda.
El beneficio tributario está definido por el artículo 126-1 del Estatuto Tributario y aplica igual sin importar cuál AFP administre el fondo. En 2026, con la UVT en 52.374 pesos, los topes son estos.
Deducción por FPV: hasta el 30% del ingreso laboral o tributario del año, sin superar 3.800 UVT (cerca de 199 millones de pesos en 2026).
Tope combinado: la suma de todas las rentas exentas y deducciones del contribuyente, incluido el FPV, no puede superar el 40% del ingreso neto ni 1.340 UVT (cerca de 70 millones de pesos en 2026), lo que sea menor.
Permanencia mínima: los aportes deben quedarse en el fondo 10 años para conservar el beneficio tributario. Retirar antes de tiempo hace que Colombia cobre el impuesto que se dejó de pagar, salvo que el retiro sea para comprar vivienda, por cumplir los requisitos de pensión o por invalidez.
Como estos topes se ajustan cada año con la UVT, conviene confirmar la cifra vigente antes de calcular cuánto aportar, sobre todo si el aporte se planea cerca del cierre del año fiscal.
Entérate más: Fondo de pensión voluntario vs. obligatorio en Colombia: para qué sirve cada uno
Comparativa entre Porvenir, Protección, Colfondos y Skandia
| AFP | Grupo que respalda el fondo | Perfiles de riesgo | Enfoque diferenciador |
|---|---|---|---|
| Porvenir | Grupo Aval | Conservador, moderado, agresivo | Mayor número de afiliados del país y red de oficinas más amplia |
| Protección | Grupo Sura | Conservador, moderado, agresivo | Mayor volumen de activos administrados en Colombia, parte de la red regional de Sura Asset Management |
| Colfondos | AFP Habitat (Chile) | Conservador, moderado, agresivo | Respaldo de un grupo chileno con operación también en Perú |
| Skandia | CMIG International (Singapur) | Conservador, moderado, agresivo, más portafolios especializados | Portafolios internacionales y alternativos más amplios, incluida renta variable global |
Porvenir
Porvenir es la AFP con más afiliados en Colombia y pertenece a Grupo Aval, uno de los conglomerados financieros más grandes del país. Para quien ya tiene su pensión obligatoria o sus cesantías con Porvenir, abrir el FPV en la misma entidad simplifica el seguimiento desde una sola plataforma.
Protección
Protección administra el mayor volumen de activos pensionales en Colombia y forma parte de la red de Sura Asset Management, presente en varios países de la región. Es una opción común para quien busca un fondo con trayectoria larga y equipos de inversión con alcance regional.
Colfondos
Colfondos quedó en manos de AFP Habitat, una administradora chilena, desde 2019, después de que Scotiabank y Colpatria vendieran su participación. El respaldo de un grupo con experiencia en Chile y Perú puede ser un factor si el afiliado valora la gestión de inversiones con estándares de esos mercados.
Skandia
Skandia pertenece a CMIG International, con sede en Singapur, tras haber sido parte de Old Mutual. Se distingue por una oferta de portafolios más amplia, con opciones internacionales y alternativas que otras AFP no siempre ofrecen dentro del mismo fondo voluntario. Conviene para quien ya tiene experiencia invirtiendo y quiere diversificar más allá de portafolios estándar.
Cómo elegir según tu situación
Ningún FPV es mejor en abstracto: la elección depende de qué tan involucrado quieres estar en decidir dónde se invierte tu dinero y qué tan importante es para ti tener todo con la misma entidad.
Si ya tienes tu pensión obligatoria o cesantías en una AFP: revisar primero el FPV de esa misma entidad suele ser lo más simple, porque consolidas el seguimiento en una sola plataforma y a veces facilita trámites conjuntos.
Si priorizas la trayectoria y el tamaño del fondo: Protección y Porvenir concentran la mayor parte del mercado colombiano de pensiones, lo que para algunos representa mayor respaldo histórico.
Si buscas diversificación internacional o portafolios más sofisticados: Skandia suele ofrecer más variedad de opciones fuera de Colombia dentro del mismo fondo voluntario.
Si tu prioridad es el ahorro fiscal de este año: el monto que puedes deducir depende de tu ingreso y de los topes en UVT, no de la AFP elegida, así que el cálculo previo importa más que la marca.
Si no estás seguro del perfil de riesgo: empezar en un portafolio conservador y revisar el rendimiento cada semestre es más prudente que elegir el perfil agresivo solo por el rendimiento esperado más alto.
Antes de decidir, pide la ficha técnica del portafolio que te interesa en cada AFP: ahí están la comisión de administración vigente, el aporte mínimo exigido y la rentabilidad histórica, datos que cambian con frecuencia y conviene comparar actualizados el mismo día, no de memoria. Simula también cuánto necesitas aportar este año para acercarte al tope de la deducción sin superarlo, de forma que el beneficio tributario quede completo antes de que cierre el año fiscal.

 Diego Schreiber