Cada enero circula en redes sociales la misma tabla: empieza con mil pesos la primera semana, sube el monto semana a semana y termina el año con más de un millón de pesos ahorrados sin sentir el golpe. El reto de las 52 semanas y sus variaciones prometen resultados grandes con un esfuerzo que parece mínimo. La pregunta real no es si la tabla suma bien, sino si alguien con un sueldo ajustado o con ingresos que varían mes a mes logra sostenerla hasta diciembre, y si el dinero que junta al final realmente le sirve.
El reto sí funciona como método para crear el hábito de apartar dinero, sobre todo si nunca has ahorrado de forma constante. No funciona como estrategia de rentabilidad: si el dinero queda quieto en una alcancía o en una cuenta que no paga intereses, pierde poder de compra frente a la inflación mientras dura el año.
¿Cómo funciona el reto clásico de las 52 semanas?
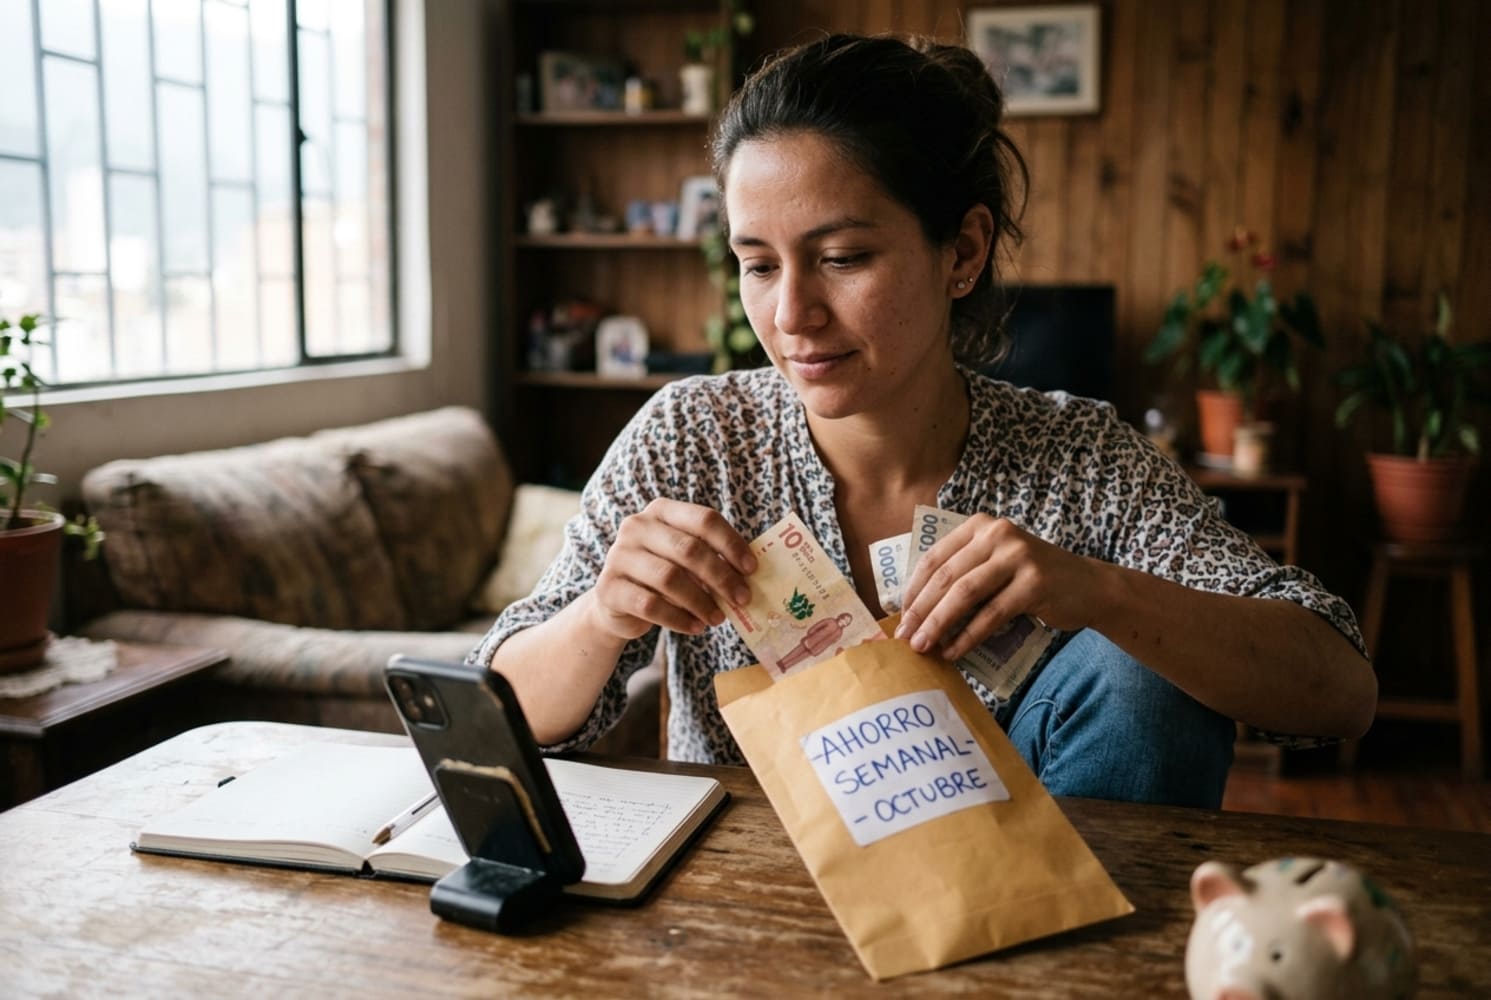
La versión original es simple. En la primera semana apartas 1.000 pesos. En la segunda, 2.000. En la tercera, 3.000, y así sucesivamente hasta la semana 52, cuando el aporte llega a 52.000 pesos. Al cerrar el ciclo completo, la suma de las 52 entregas da 1.378.000 pesos.
El truco no está en la matemática, que cualquiera puede calcular, sino en el diseño psicológico: los primeros meses el esfuerzo es casi imperceptible, y para cuando los montos empiezan a doler (octubre, noviembre, diciembre) ya llevas meses construyendo el hábito.
Ese mismo diseño es también su punto débil. Los aportes se disparan justo en el último trimestre, que en Colombia coincide con gastos de fin de año, matrículas o la prima. Es el tramo donde más gente abandona el reto, no por falta de disciplina sino porque el calendario del reto no está pensado para el calendario real de un hogar colombiano.
Variaciones que existen
El formato de 1.000 pesos crecientes es solo la plantilla base. Circulan varias adaptaciones que resuelven, cada una, un problema distinto del original:
Reto invertido: empieza pagando los montos más altos (52.000 pesos) en las primeras semanas y termina con los más bajos. Funciona mejor para quien tiene mayor liquidez a inicio de año (aguinaldo, prima) y quiere aliviar la carga hacia fin de año, justo cuando los gastos suben.
Reto quincenal: en vez de 52 aportes semanales, hace 24 aportes quincenales con montos más altos cada vez. Se ajusta mejor a quien recibe su ingreso cada quince días y no maneja efectivo semana a semana.
Reto por porcentaje de ingreso: en lugar de una cifra fija, aparta un porcentaje del ingreso de esa semana o quincena (por ejemplo, 5%). Es la variante más realista para independientes, comerciantes o cualquiera con ingresos que cambian mes a mes, porque el aporte sube y baja con lo que efectivamente entra.
Reto con aplicación bancaria: varias entidades y billeteras digitales colombianas incluyen dentro de su app una función de ahorro programado o metas automáticas que replica el mismo principio, pero descuenta el dinero solo, sin depender de que la persona lo transfiera manualmente cada semana.
¿Realmente funciona? Lo que hay detrás del hábito
Como mecanismo de comportamiento, el reto funciona por una razón conocida en finanzas personales: separar el ahorro en aportes pequeños y frecuentes reduce la fricción de decidir “hoy ahorro o no ahorro”. La decisión ya está tomada de antemano, solo hay que ejecutarla.
Donde el reto no funciona es como producto financiero. Guardar el dinero en una alcancía física o en una cuenta corriente sin remuneración significa que ese 1.378.000 pesos, al cabo de un año, vale menos en términos reales que el día que empezaste a ahorrarlo. La inflación en Colombia se ha movido por encima del rango meta del Banco de la República durante 2026, con el IPC anual rondando el 6% a mitad de año según el DANE, una cifra que se actualiza mes a mes y conviene revisar en la fuente oficial antes de sacar conclusiones definitivas.
La diferencia la marca dónde guardas el dinero, no la tabla que sigues. Según cifras de la Superintendencia Financiera de Colombia recogidas por medios especializados, a mediados de 2026 varias entidades y neobancos ofrecían cuentas de ahorro con tasas efectivas anuales de un dígito alto, mientras otras cuentas tradicionales pagaban apenas una fracción de eso. Meter el mismo 1.378.000 pesos en una cuenta que remunera bien, en vez de en una alcancía, no cambia el esfuerzo del reto, pero sí cambia cuánto conserva su valor el dinero mientras se acumula.
Cómo adaptarlo para que sí te funcione
El reto de las 52 semanas no falla por ser una mala idea, falla cuando se copia la tabla tal cual viene en redes sin ajustarla a la realidad de quien la va a seguir. Algunos ajustes concretos:
Elige una cuenta que pague intereses, no una alcancía. Antes de empezar, compara la tasa efectiva anual de dos o tres cuentas de ahorro digitales y abre el reto ahí. El hábito es el mismo, pero el dinero no pierde terreno frente a la inflación mientras se acumula.
Ajusta el monto de arranque a tu ingreso real. Si 1.000 pesos semanales en enero y 52.000 en diciembre no calzan con tu presupuesto, arranca en 500 o en 2.000. El reto funciona por la progresión, no por el número exacto de la tabla viral.
Si tus ingresos varían, usa el reto por porcentaje. Un comerciante o un trabajador independiente que gana distinto cada semana no debería forzar un monto fijo que algunas semanas no puede cumplir. Ahorrar un porcentaje fijo del ingreso sostiene el hábito sin generar culpa cuando el mes viene flojo.
Automatiza la transferencia. Si tu banco o billetera permite programar un traspaso automático semanal a una cuenta de ahorro separada, úsalo. Elimina el paso donde más gente falla: acordarse y tener la disciplina de moverlo manualmente cada semana.
No esperes a enero. El reto funciona igual si empiezas en marzo o en agosto, con 52 semanas contadas desde el día en que arrancas. Esperar al próximo enero solo pospone un hábito que podrías estar construyendo ya.
El reto de las 52 semanas no es magia ni es inútil: es un truco de comportamiento que te obliga a mover dinero cada semana sin pensarlo dos veces. Que termine sirviéndote de verdad depende de dos decisiones que sí controlas: cuánto te exiges de más al principio y en qué cuenta metes ese dinero mientras crece. Ajusta esas dos variables a tu realidad y el reto deja de ser una tabla de redes sociales para convertirse en un ahorro que de verdad puedes usar al final del año.
Entérate más: Ahorrar en pesos o en dólares en Colombia: ventajas y riesgos

 Diego Schreiber