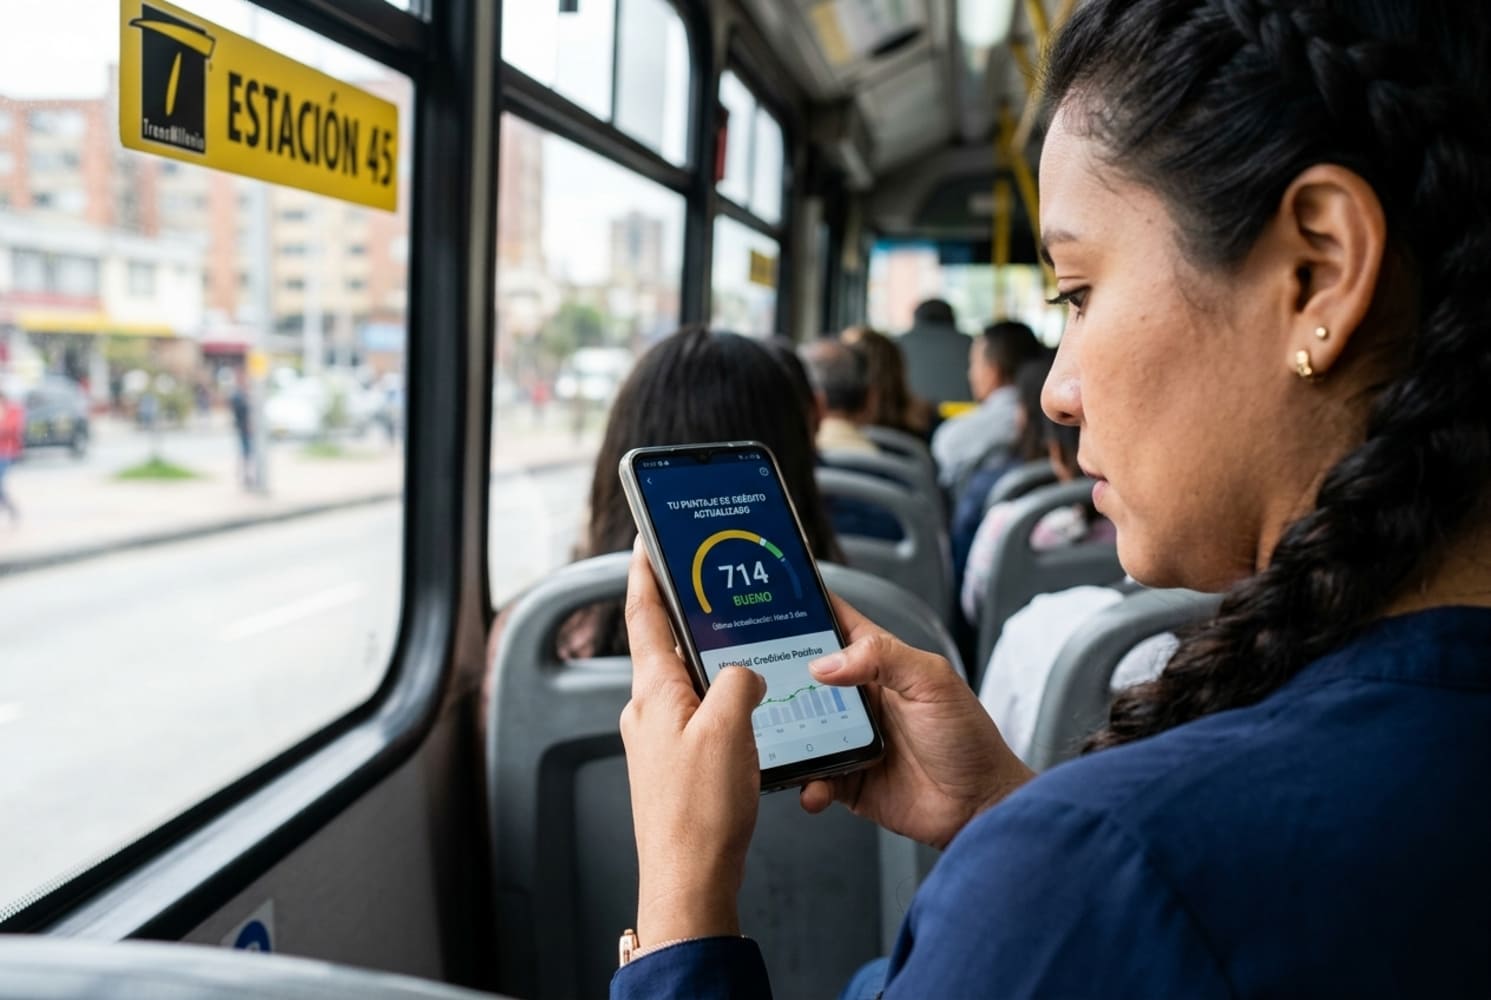
Cuando alguien solicita una tarjeta de crédito o un préstamo de libranza en Colombia, la entidad no solo revisa los ingresos del solicitante. También consulta un número de tres cifras que resume su comportamiento con las deudas: el puntaje o score crediticio. Entender cómo se calcula ese número ayuda a saber por qué una solicitud se aprueba, se rechaza o llega con una tasa más alta de la esperada.
El puntaje crediticio es un número que las centrales de riesgo (Datacrédito Experian y TransUnion) calculan a partir del historial de pagos y el manejo de las deudas. En Datacrédito va de 150 a 950 puntos: mientras más alto, mejor percibe el sistema financiero el riesgo de prestarle a esa persona.
¿Qué es el puntaje crediticio y en qué se diferencia del reporte?
El puntaje no es lo mismo que el reporte positivo o negativo. El reporte dice si una persona está o no al día con sus obligaciones, con fechas y montos concretos. El puntaje, en cambio, es un cálculo numérico que resume todo ese historial en una sola cifra, pensada para que un banco o una fintech decida rápido si vale la pena prestarle dinero a alguien.
En Colombia existen dos centrales de información crediticia que calculan este número: Datacrédito Experian y TransUnion. Cada una recibe la información que le reportan bancos, cooperativas, fintechs y otras entidades financieras, y aplica su propio modelo estadístico. Por eso el puntaje de una misma persona puede variar unos puntos entre una central y otra, aunque la tendencia general (bueno, regular o bajo) suele coincidir.
Cómo se calcula el puntaje en Colombia
Ninguna de las dos centrales publica el porcentaje exacto que le da a cada factor: el modelo estadístico completo es información reservada. Sí explican, de forma general, cuáles son los elementos que más pesan.
Datacrédito agrupa el cálculo en cuatro factores:
- Hábitos de pago: si la persona cumple las fechas de pago o acumula moras de 30, 60 o 90 días.
- Nivel de endeudamiento: qué tanto está usando de los cupos disponibles en tarjetas de crédito y otros productos, no solo cuánto debe en pesos.
- Composición del portafolio: la variedad de productos financieros que maneja (tarjeta, libranza, crédito de vehículo) y cómo los administra en conjunto.
- Experiencia crediticia: cuánto tiempo lleva esa persona con historial activo, si abrió productos nuevos recientemente y cómo se comportó a lo largo del tiempo.
TransUnion coincide en que los hábitos de pago son el factor más importante, y suma el tipo y número de créditos que se manejan, la antigüedad del historial y qué tan recientes son los pagos registrados.
Un ejemplo ayuda a ver la diferencia. Valentina paga siempre antes de la fecha de corte y usa menos del 30% del cupo de su tarjeta de crédito. Su puntaje tiende a subir con el tiempo.
Camilo tiene una mora de 60 días en un crédito de libranza y usa el 90% del cupo disponible en sus dos tarjetas. Aunque sus ingresos sean similares a los de Valentina, su puntaje será notablemente más bajo, porque el modelo lee ese comportamiento como mayor riesgo de impago.
Entérate más: Cómo construir historial crediticio en Colombia desde cero
Qué no entra en el cálculo
TransUnion aclara explícitamente que el puntaje no considera características personales ajenas al comportamiento financiero. No influyen:
- Edad, etnia, religión o estado civil.
- Salario o ingresos exactos.
- Empleador o el cargo que ocupa la persona.
Esto es relevante porque muchas entidades sí piden esos datos al momento de evaluar una solicitud de crédito, pero lo hacen como parte de su propio análisis de capacidad de pago, no porque afecten el puntaje calculado por la central de riesgo.
Cada cuánto se actualiza el puntaje
El puntaje no cambia en tiempo real ni apenas se hace un pago. Los bancos, cooperativas y fintechs reportan la información a las centrales de riesgo una vez al mes, y esa central tiene hasta diez días calendario para procesarla y reflejarla en el historial.
En la práctica, esto significa que un pago hecho hoy puede tardar hasta el mes siguiente en verse reflejado en el puntaje. Si alguien salda una deuda atrasada esperando ver el cambio de inmediato, es normal que todavía no aparezca actualizado durante algunas semanas. Vale la pena tener esto en cuenta antes de solicitar un nuevo crédito justo después de ponerse al día con una obligación anterior.
Qué se considera un buen puntaje
Ni Datacrédito ni TransUnion publican una tabla oficial de “bueno” o “malo” con cortes exactos. Cada entidad financiera define internamente a partir de qué número aprueba más fácil, combinando el puntaje con otros factores como ingresos, capacidad de pago e historial laboral.
Como referencia general dentro del rango de 150 a 950 de Datacrédito, mientras más cerca esté el puntaje del techo, mejor lo percibe el sistema financiero. Un puntaje bajo no significa un rechazo automático si el resto del perfil (ingresos estables, poca deuda actual) compensa, pero sí suele traducirse en tasas de interés más altas o en cupos más pequeños si la entidad decide aprobar el crédito.
Qué hacer en la práctica
Para conocer el propio puntaje, cada central ofrece un canal de consulta en su página, y existe un derecho a consulta gratuita amparado por la Ley 1266 de 2008 (habeas data financiero), que también obliga a las entidades a reportar información correcta y actualizada.
Si el puntaje está bajo, lo que más rápido lo mueve es lo mismo que lo calcula: paga antes de la fecha de corte, mantén el uso de los cupos de tarjeta por debajo del 30% cuando sea posible y evita abrir varios productos nuevos al mismo tiempo, porque cada solicitud genera una consulta que también queda registrada.
Si el reporte tiene un error (una deuda ya pagada que sigue apareciendo como mora, por ejemplo), el primer paso es reclamar directamente ante la entidad que reportó el dato o ante la central de riesgo. Si no corrigen dentro de los plazos de ley, se puede acudir a la Superintendencia de Industria y Comercio (SIC), que vigila el cumplimiento del habeas data financiero en Colombia.
Antes de firmar un crédito nuevo, conviene revisar el propio puntaje con algunas semanas de anticipación, no el mismo día de la solicitud. Así hay margen para corregir un error en el reporte o para bajar el uso de los cupos de tarjeta si el puntaje aparece más bajo de lo esperado.

 Diego Schreiber