Vas a pedir un crédito o una tarjeta y alguien te dice que revises tu Datacrédito. Otro te dice que también mires Cifin, o TransUnion, o que son lo mismo. La confusión es real: son dos centrales de información distintas, y tu reporte puede no verse igual en las dos.
Respuesta rápida: ninguna de las dos es “la que de verdad importa”. Son entidades separadas, con reportantes y algoritmos propios, así que tu historial puede diferir entre una y otra. Si vas a pedir un crédito importante, revisa ambas antes de aplicar, porque la entidad probablemente consultará las dos. Si solo tienes tiempo para una, empieza por Datacrédito por su cobertura más amplia en Colombia, y complementa con TransUnion en los próximos días.
¿Qué es Datacrédito y qué es TransUnion (antes Cifin)?
Datacrédito Experian es la central de información operada por Experian, la multinacional británica de datos crediticios. Es la más conocida en Colombia y la que más entidades usan como referencia al evaluar un crédito.
Cifin era el nombre original de la otra gran central de riesgo del país. En 2018 fue adquirida por TransUnion, la corporación estadounidense de información crediticia, y hoy opera oficialmente como TransUnion Colombia. Si alguien todavía te habla de “Cifin”, se refiere a esta misma entidad con su nombre anterior.
Ambas son entidades privadas de naturaleza similar: reciben información de bancos, fintechs, cooperativas, telecomunicaciones y comercio, construyen un historial de pagos y calculan un puntaje o score crediticio a partir de ese comportamiento. Las dos están sujetas a la Ley 1266 de 2008 (reformada por la Ley 2157 de 2021), que regula el habeas data financiero, y son vigiladas en esta materia por la Superintendencia de Industria y Comercio (SIC), no por la Superintendencia Financiera.
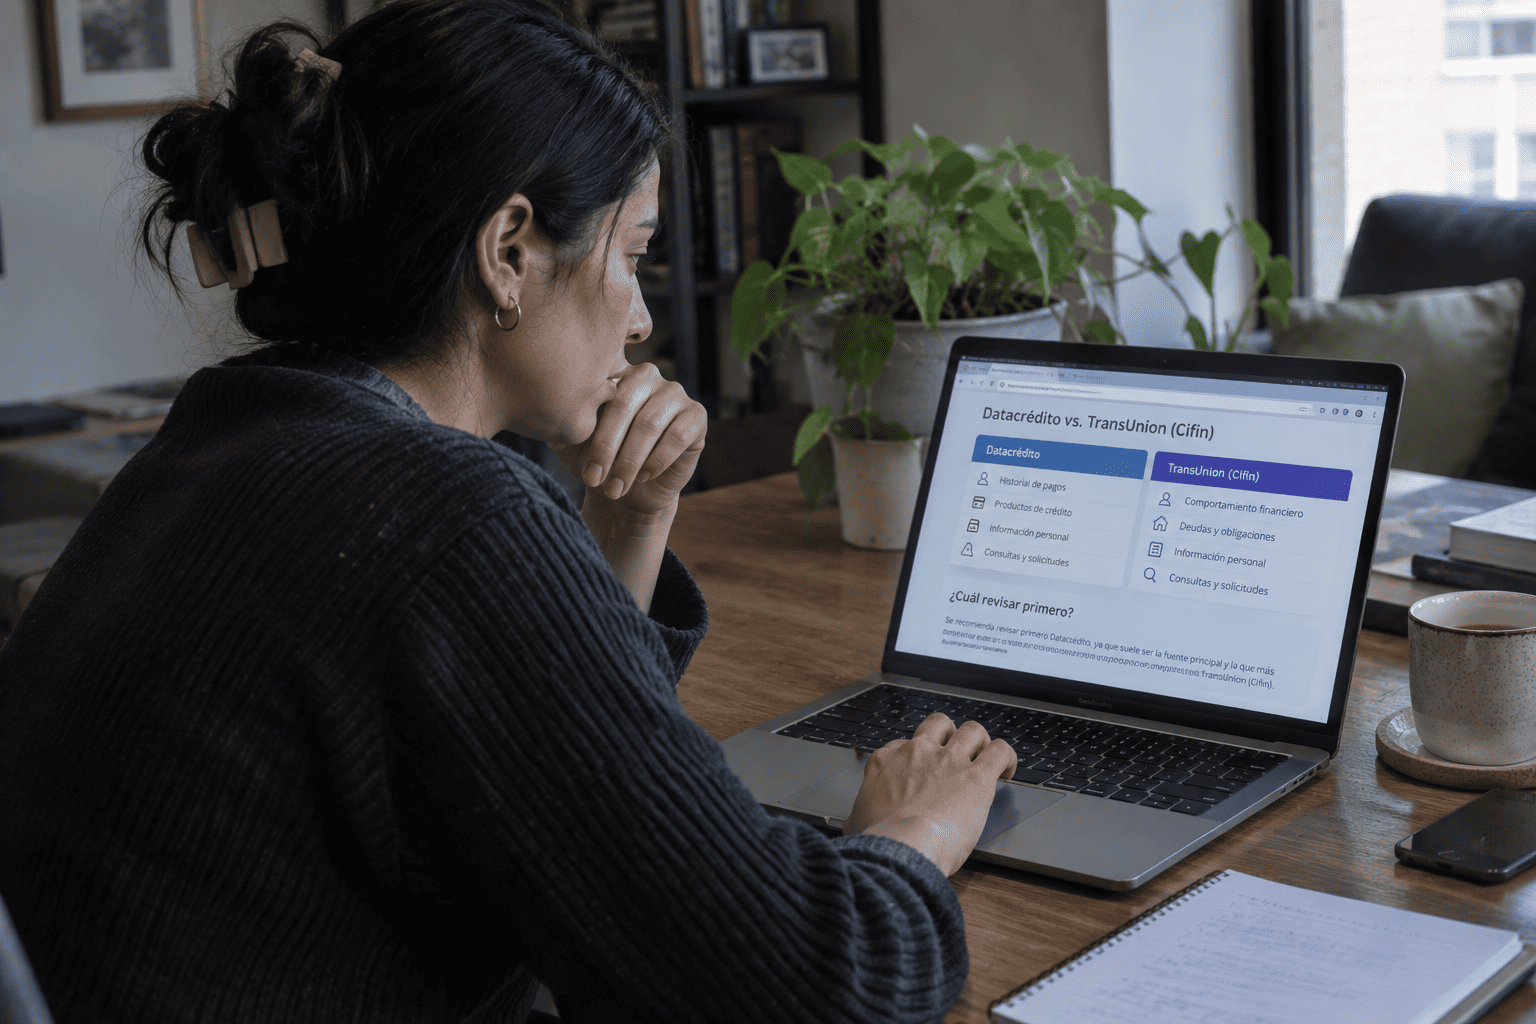
Entérate más: Datacrédito vs. TransUnion: diferencias y cuándo consultar cada una
Por qué el reporte puede no ser igual en las dos
Si tu historial de pagos es el mismo, ¿por qué Datacrédito y TransUnion podrían mostrar cosas distintas? Tres razones concretas:
Reportantes distintos. No todas las entidades financieras y comerciales reportan a las dos centrales por igual. Hoy la mayoría de bancos, financieras y operadores de telecomunicaciones sí reportan a ambas, pero algunas fintechs, cooperativas o comercios pequeños todavía reportan solo a una. Si tu crédito con esa entidad no aparece en la otra central, el panorama que cada una tiene de ti queda incompleto en distinto grado.
Algoritmos de puntaje propios. Cada central calcula su score con su propia fórmula y su propio peso para cada variable (historial de pago, nivel de endeudamiento, antigüedad de tus productos, tipo de consultas recientes). Con la misma información de fondo, es normal que tu puntaje en Datacrédito no sea idéntico al de TransUnion.
Momento de actualización. Los reportantes envían la información con cierta periodicidad, y no siempre la registran el mismo día en las dos centrales. Un pago reciente puede reflejarse primero en una y aparecer unos días después en la otra.
Ninguna de estas diferencias significa que una central esté “equivocada” y la otra “correcta”. Son dos fotografías del mismo historial, tomadas con métodos distintos.
Cuál revisar primero, según tu situación
Si vas a pedir un crédito grande (hipotecario, vehicular, o una tarjeta con cupo alto): revisa las dos antes de aplicar. Para créditos de este tamaño, la entidad financiera suele consultar tanto Datacrédito como TransUnion, así que un reporte negativo o una inconsistencia en cualquiera de las dos puede afectar la decisión.
Si solo puedes revisar una por ahora: empieza por Datacrédito. Tiene la red de reportantes más amplia del país y es la referencia que más entidades mencionan al explicar sus políticas de aprobación. Revisa TransUnion apenas tengas unos minutos más, sobre todo si alguno de tus créditos es con una fintech o una cooperativa pequeña, donde es más probable que el reportante trabaje solo con una de las dos.
Si vas a aplicar con una fintech, un operador telefónico o un comercio con crédito propio: pregunta directamente cuál central consulta esa entidad, o revisa ambas. Estos sectores son justamente donde la cobertura entre Datacrédito y TransUnion tiende a diferir más.
Si es una revisión rutinaria, sin un crédito específico en la mira: no hay razón para elegir solo una. Consultar tu propio reporte es gratis e ilimitado en las dos, así que revisar ambas te da una imagen completa sin costo adicional.
Cómo consultar cada una, y por qué no te baja el puntaje
Consultar tu propio historial es gratuito y sin límite de veces en Colombia. La Ley 2157 de 2021, que reformó la ley original de habeas data, estableció que el acceso a tu propia información financiera es gratuito en toda ocasión, y que esa consulta personal no puede usarse para deteriorar tu calificación de riesgo.
Esto elimina el mito de que revisar tu propio reporte “gasta” consultas o afecta tu score. Lo que sí puede sumar consultas visibles en tu historial son las solicitudes que hacen los bancos o entidades cuando evalúan si darte un crédito nuevo, no las que haces tú mismo sobre tu propia información.
Para consultar:
- Datacrédito Experian: a través del portal midatacredito.com, con tu cédula y un proceso de verificación de identidad.
- TransUnion Colombia: a través de transunion.co, siguiendo un proceso similar de registro y verificación.
Ambos portales muestran tu puntaje, tus productos financieros reportados y el detalle de pagos al día o en mora.
Qué hacer si encuentras un error o una diferencia entre las dos
Si un dato aparece mal (un crédito que ya pagaste sigue en mora, o un producto que nunca solicitaste), tienes derecho a pedir la corrección. El primer paso es presentar el reclamo directamente ante la entidad que reportó el dato (el banco, la fintech o el comercio), porque es quien puede corregir la información en la fuente.
Si la entidad no responde en el plazo legal o no corrige el error, puedes escalar el reclamo ante Datacrédito o TransUnion según corresponda, y en última instancia ante la Superintendencia de Industria y Comercio, que vigila el cumplimiento del habeas data financiero en Colombia.
Si la diferencia entre las dos centrales no es un error sino simplemente que una está más actualizada que la otra, espera unos días y vuelve a consultar. La mayoría de estos desfases se resuelven solos en el siguiente ciclo de reporte.
Antes de tu próxima solicitud de crédito, separa diez minutos para revisar tu reporte en Datacrédito y en TransUnion. Es gratis, no afecta tu puntaje, y te deja saber con qué información va a trabajar la entidad antes de que ella lo haga por ti.

 Diego Schreiber