Cuando dos entidades ofrecen un crédito “al 2% mensual” o “al 24% anual”, la cifra sola no dice cuánto vas a pagar de verdad. Una tasa puede estar expresada de forma nominal, sin contar cómo se acumulan los intereses, y otra en términos efectivos, que sí lo incluyen. Con el mismo número de entrada, el costo final puede ser distinto.
Esa diferencia tiene nombre: tasa nominal frente a tasa efectiva anual (EA). Entenderla es lo que te permite comparar créditos en Colombia sin quedarte con el porcentaje que suena más bajo en el anuncio.
La EA es la tasa que realmente pagas en un año, porque incluye el efecto de la capitalización de intereses. La nominal es solo la base, sin ese ajuste. Para comparar créditos en Colombia, exige siempre la EA: es el dato que la Superintendencia Financiera obliga a mostrar en cualquier producto de crédito.
Qué es la tasa nominal y qué es la tasa efectiva anual
La tasa nominal es la tasa de interés simple, expresada en base anual, sin considerar que los intereses se cobran y se acumulan varias veces dentro del año. Es el número más fácil de anunciar, pero también el que menos dice sobre el costo real.
La tasa efectiva anual (EA) sí incorpora ese detalle: cuántas veces al año se capitalizan los intereses (mensual, bimestral, trimestral) y cómo esa capitalización hace que el interés genere más interés sobre sí mismo. Por eso la EA siempre es igual o mayor que la nominal equivalente, nunca menor.
Un ejemplo concreto. Si un crédito cobra 2% mensual, la tasa nominal anual es simplemente 2% multiplicado por 12 meses: 24%. Pero si esos intereses se capitalizan cada mes, la EA real es distinta: aplicando la fórmula de interés compuesto, (1 + 0,02) elevado a 12, menos 1, da un resultado cercano a 26,8% efectivo anual.
Ese casi 3% de diferencia entre 24% nominal y 26,8% EA no es un error de redondeo. Es el efecto acumulado de que cada mes pagas interés también sobre el interés del mes anterior.
Por qué la EA sube según qué tan seguido se capitaliza
La Superintendencia Financiera de Colombia exige que todas las entidades vigiladas informen sus tasas en EA, precisamente porque permite comparar productos con periodicidades distintas en una sola cifra anual. Un crédito que capitaliza mensual y otro que capitaliza trimestral, aunque partan de la misma tasa nominal, terminan con una EA distinta.
Mientras más seguido se capitaliza el interés dentro del año, mayor es la EA resultante para una misma tasa nominal. La siguiente tabla muestra ese efecto con un crédito de 24% nominal anual, cambiando solo la frecuencia de capitalización:
| Periodicidad | Tasa periódica | EA resultante |
|---|---|---|
| Mensual | 2% cada mes | 26,82% |
| Bimestral | 4% cada dos meses | 26,53% |
| Trimestral | 6% cada trimestre | 26,25% |
Capitalización mensual: es la más común en tarjetas de crédito y créditos de consumo, y suele producir la EA más alta para una misma tasa nominal.
Capitalización bimestral o trimestral: aparece en algunos créditos de libranza o productos de largo plazo, y para el mismo nominal deja una EA algo menor.
El dato que importa para decidir: nunca la tasa nominal aislada, siempre la EA final, porque ya trae incorporado ese efecto de capitalización.
La tasa de usura también se mide en EA
La Superintendencia Financiera certifica cada mes el interés bancario corriente y la tasa de usura por modalidad de crédito, y lo hace en términos de EA para que el techo legal sea comparable con cualquier oferta del mercado.
Para septiembre de 2026, la Superfinanciera fijó la tasa de usura de los créditos de consumo y ordinarios en 29,24% efectivo anual, mientras el interés bancario corriente para esa misma modalidad quedó en 19,49% EA, según la Resolución 1260 de 2026. Esa certificación rige del 1 al 30 de septiembre y cambia cada mes, así que conviene revisar la cifra vigente antes de firmar.
Ninguna entidad puede cobrar por encima de esa tasa de usura en intereses remuneratorios ni de mora para la modalidad correspondiente, sin importar cómo se presente la tasa nominal en la publicidad. Por eso, cuando compares un crédito, el punto de referencia real no es la usura en sí, sino qué tan cerca o lejos está la EA que te ofrecen de ese techo.
Cómo usar la EA para comparar ofertas reales
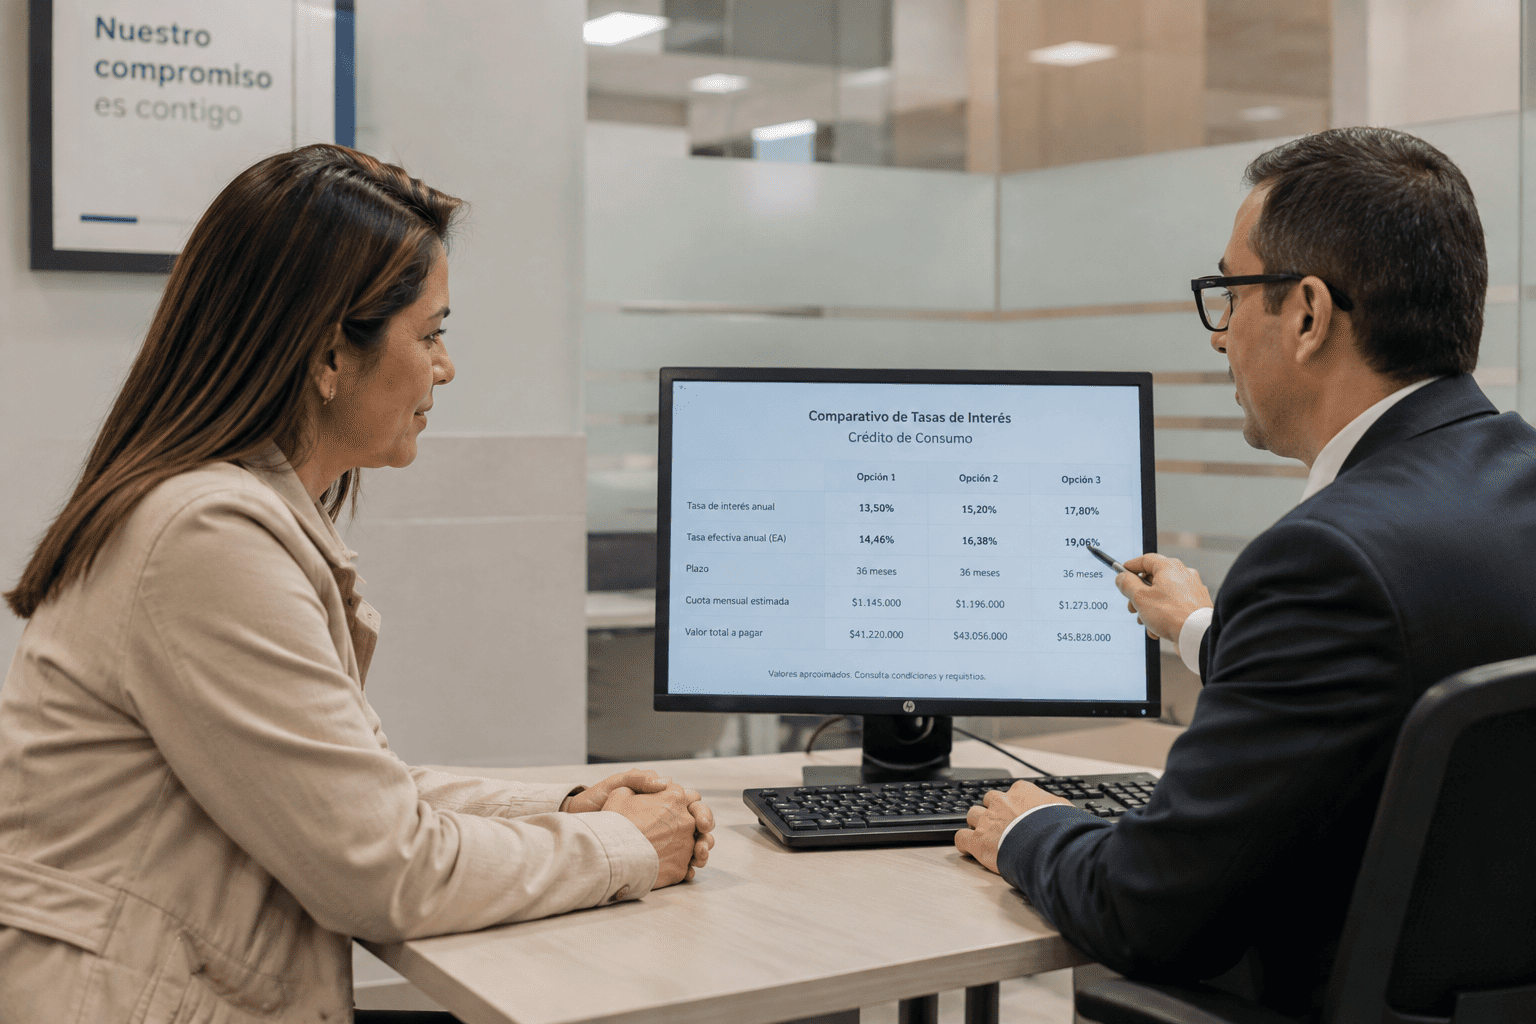
Pide siempre la EA por escrito. Cualquier entidad vigilada por la Superfinanciera está obligada a mostrarla en el simulador de crédito y en el contrato. Si solo te dan la tasa nominal o mensual, pregunta directamente por la EA equivalente.
Desconfía de una tasa nominal atractiva sola. Una tarjeta o un crédito con “tasa preferencial” mensual baja puede terminar con una EA similar a la de otro producto, una vez se incorpora la capitalización y los cargos adicionales.
Suma los costos que no están en la EA. La EA refleja el interés, pero no siempre incluye seguros obligatorios, cuota de manejo, comisiones por estudio o avales. Para el costo total real, revisa esos rubros aparte y súmalos a la cuota mensual proyectada.
Ubica tu EA frente a la usura del mes. Si la EA que te ofrecen está muy cerca del límite de usura vigente para esa modalidad, es una señal de que el crédito es de los más caros del mercado para ese tipo de producto, aunque sea legal.
Un mejor puntaje en Datacrédito suele traducirse en mejor EA. Las entidades ajustan la tasa según el riesgo percibido del solicitante, así que mantener un historial crediticio sano es una de las pocas variables que puedes mover a tu favor antes de negociar.
Te puede interesar: Cuenta de ahorros o cuenta corriente: ¿Cuál te conviene?
Qué hacer antes de firmar
Antes de aceptar cualquier crédito, pide la EA exacta en el contrato, no la aproximes de memoria con la fórmula. Compárala con la tasa de usura vigente ese mes en la página de la Superintendencia Financiera, y calcula el costo total del crédito (cuota por plazo, más seguros y comisiones) antes de decidir solo por el porcentaje que aparece en la publicidad.

 Diego Schreiber