Tienes un negocio que funciona, ingresos que se mueven cada mes y un plan concreto para crecer. Pero cuando vas al banco, la respuesta es la misma: falta un codeudor, una propiedad para respaldar el crédito o un historial más largo. Para ese caso existe la garantía del Fondo Nacional de Garantías (FNG), un respaldo que muchos independientes y mipymes en Colombia ni siquiera saben que pueden pedir.
Respuesta rápida: el FNG no presta dinero. Respalda ante el banco una parte de tu crédito para que te lo aprueben sin codeudor o sin garantía propia. A cambio pagas una comisión, y si dejas de pagar, sigues debiendo: el FNG le paga al banco su parte y luego te cobra a ti.
¿Qué es el FNG y qué papel cumple en tu crédito?
El Fondo Nacional de Garantías es la entidad a través de la cual el Gobierno nacional facilita el acceso al crédito a personas y empresas que no tienen cómo respaldar un préstamo por su cuenta. No tiene oficinas donde pidas plata ni desembolsa créditos.
Funciona como un fiador institucional. Tú solicitas el crédito en un banco, cooperativa o entidad de microfinanzas aliada. Si la entidad considera que tu perfil es viable pero le falta respaldo, pide al FNG que garantice un porcentaje del saldo. Con esa cobertura, el banco asume menos riesgo y le resulta más fácil aprobarte.
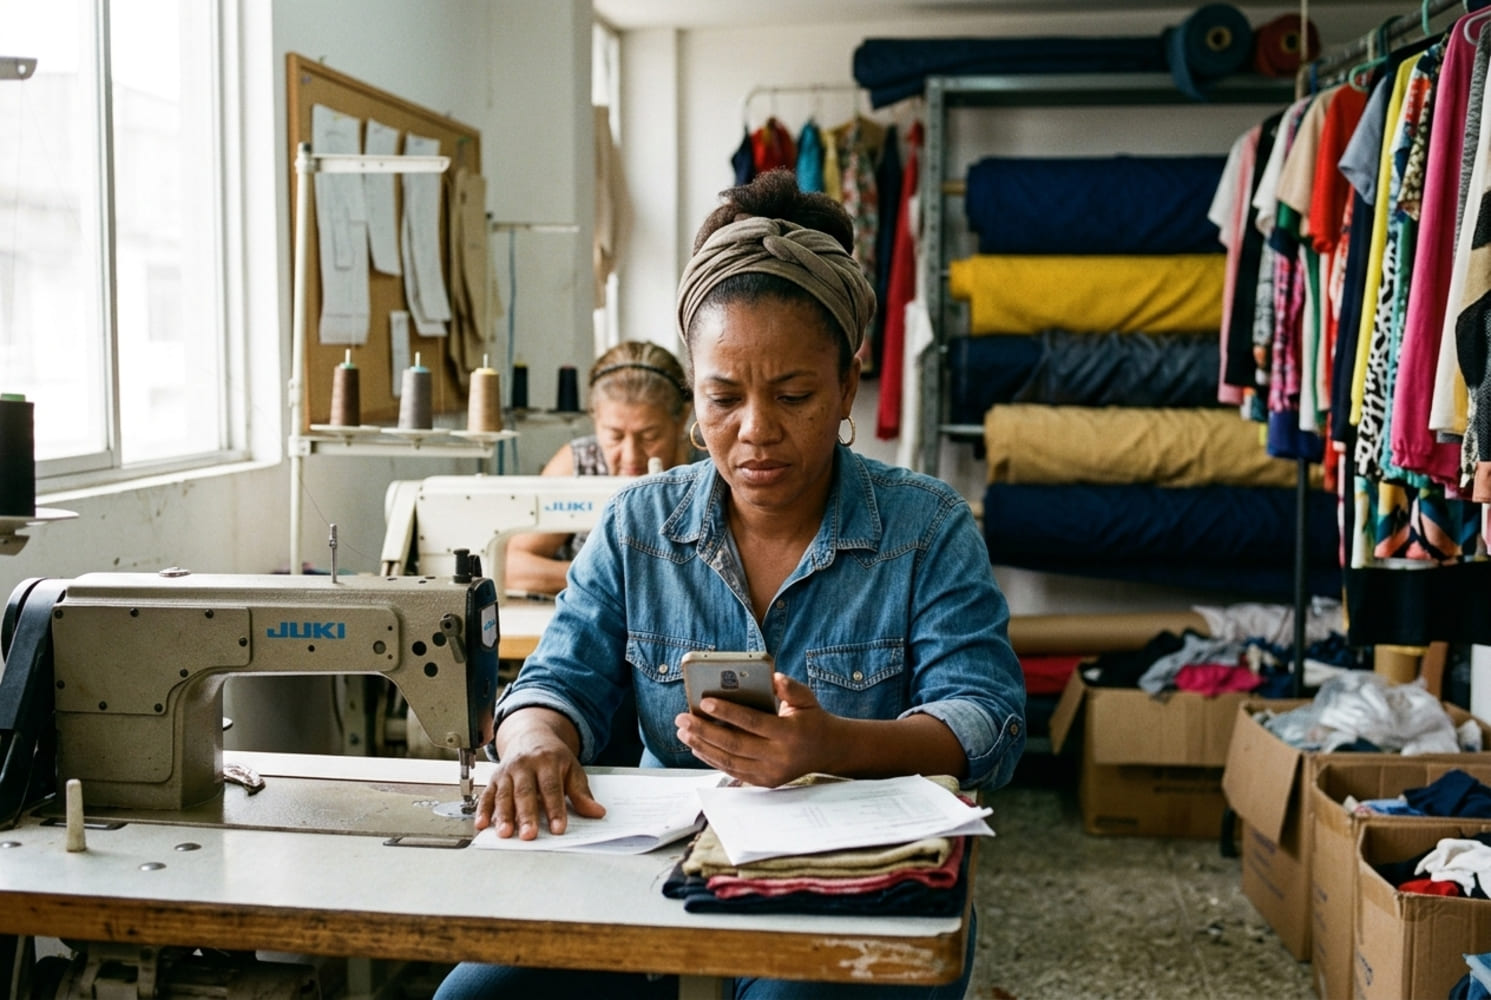
Un ejemplo: una modista en Cali pide 20 millones de pesos para comprar dos máquinas industriales. Tiene ventas estables, pero no tiene codeudor ni vivienda propia. El banco le aprueba el crédito con garantía FNG. Ella firma con el banco, paga sus cuotas al banco y, además, asume el costo de la comisión de la garantía.
Entérate más: Ser codeudor de un crédito: qué implica firmar como respaldo
Quién puede acceder a un crédito con garantía FNG
La garantía está pensada para quienes tienen capacidad de pago pero no el respaldo que exige el sistema financiero. En la práctica, los perfiles más comunes son:
- Independientes y trabajadores por cuenta propia: personas naturales con una actividad económica que genera ingresos, aunque no reciban nómina.
- Microempresarios formales e informales: dueños de tiendas, talleres, peluquerías, puestos de comida u otros negocios pequeños, tengan o no registro mercantil completo.
- Pequeñas y medianas empresas: en Colombia se clasifican como micro, pequeña o mediana según sus ingresos por actividades ordinarias y el sector en el que operan.
- Personas naturales en productos específicos: el FNG también respalda algunas líneas de vivienda, mejoramiento de vivienda y educación, según lo que ofrezca cada entidad.
Lo que no cambia es que el banco sigue estudiando tu solicitud. La garantía no reemplaza el análisis de riesgo: si la entidad concluye que no puedes pagar la cuota, el respaldo del FNG no hará que te aprueben.
Entérate más: Microcrédito para emprendedores e independientes: opciones distintas al préstamo personal
Cuánto cubre la garantía
El FNG respalda un porcentaje del saldo de capital del crédito, no el total. Ese porcentaje depende del producto de garantía que use la entidad, del tipo de crédito y del programa vigente.
En líneas tradicionales para empresas, algunos bancos ofrecen coberturas de hasta 50%. Los programas dirigidos a microempresarios y economía popular han manejado coberturas más altas: por ejemplo, el FNG lanzó en 2024 productos para microcrédito con coberturas de hasta 90%, y un programa con Banca de las Oportunidades para micronegocios sin historial crediticio cubría el 70% del saldo.
Que la garantía cubra un 70% no significa que tú solo debas el 30% restante. Ese porcentaje es lo que el FNG le reconocería al banco si no pagas. Tu deuda sigue siendo el 100% del crédito.
Cuánto cuesta: la comisión del FNG
La garantía tiene un precio: la comisión que cobra el FNG por asumir parte del riesgo. En la mayoría de los casos la paga el deudor, a través de la entidad que otorga el crédito. Estos son los puntos que debes revisar:
- Cómo se calcula: es un porcentaje sobre el valor garantizado o el saldo del crédito, y varía según el producto, la cobertura y el plazo.
- Cuándo se cobra: puede ser una comisión única al momento del desembolso o una comisión anual que se cobra por anticipado cada año mientras el crédito esté vigente. Depende del producto y de la entidad.
- IVA: a la comisión se le suma el IVA, salvo en programas especiales en los que el Gobierno haya dispuesto una exención.
- Subsidios: en algunas líneas, el Gobierno nacional o una alcaldía asume parte o todo el valor de la comisión. Bogotá, por ejemplo, cubrió el 100% de la comisión para microempresarios en un programa que estuvo vigente hasta finales de 2025.
La comisión no aparece dentro de la tasa de interés, por eso es fácil pasarla por alto al comparar ofertas. Pide que te la informen por escrito, en pesos y con IVA incluido, y súmala al costo total del crédito antes de firmar.
[Entérate más: costos ocultos de un crédito, seguros y comisiones que no ves en la tasa de interés →]
Qué pasa si no pagas un crédito con garantía FNG
Aquí está la confusión más común. La garantía del FNG no es un seguro ni un subsidio. No te protege a ti: protege al banco.
Si caes en mora y la entidad no logra recuperar la deuda, puede reclamar la garantía. El FNG le paga al banco el porcentaje cubierto y, desde ese momento, se convierte en tu acreedor por esa parte. En la práctica pasas a tener dos deudas: el saldo no cubierto con el banco y lo que el FNG pagó por ti.
Lo que eso implica:
- Cobro directo del FNG: el Fondo puede adelantar gestión de cobro, incluso por vía judicial, para recuperar lo que tuvo que asumir.
- Reporte en centrales de riesgo: al firmar el anexo de aceptación de la garantía autorizas la consulta y el reporte en centrales de información como Datacrédito Experian y TransUnion.
- Deuda con el banco: la entidad conserva su derecho a cobrarte la parte que no cubrió la garantía.
Si ya estás en mora, la salida más útil es buscar un acuerdo antes de que se reclame la garantía. El FNG tiene un portal de deudores con opciones de pago para quienes ya tienen una obligación directa con el Fondo.
[Entérate más: qué hacer cuando te reportan en Datacrédito →]
Cómo solicitar un crédito con respaldo del FNG
No hay un formulario del FNG para pedir la garantía por tu cuenta. El trámite siempre pasa por una entidad financiera aliada. Estos son los pasos habituales:
- Identifica entidades aliadas: bancos, cooperativas, entidades de microfinanzas y fintechs pueden trabajar con el FNG. Pregunta en la entidad si ofrece crédito con respaldo del Fondo Nacional de Garantías.
- Prepara tus soportes de ingresos: extractos bancarios, facturas, declaración de renta si la presentas, RUT o certificado de Cámara de Comercio si tu negocio está registrado.
- Solicita el crédito: la entidad evalúa tu capacidad de pago como en cualquier otro préstamo.
- Revisa la propuesta completa: tasa de interés, plazo, valor de la comisión FNG con IVA, forma de cobro y seguros asociados.
- Firma el anexo de aceptación de la garantía: es el documento donde aceptas las condiciones del FNG. Léelo antes de firmar, porque ahí están las reglas de cobro si incumples.
Crédito con garantía FNG frente a otras opciones
Antes de decidir, compara el costo total con las alternativas que tienes a mano:
| Opción | Qué te piden | Costo adicional | Riesgo si no pagas |
|---|---|---|---|
| Crédito con garantía FNG | Capacidad de pago demostrable | Comisión FNG más IVA | Te cobran el banco y el FNG |
| Crédito con codeudor | Un tercero que firme contigo | Ninguno directo | El codeudor responde por tu deuda |
| Crédito con garantía real | Un bien (vivienda o vehículo) | Avalúo, estudio de títulos | Puedes perder el bien |
La garantía FNG tiene sentido cuando no quieres comprometer a un familiar como codeudor o cuando no tienes un bien para respaldar. Si tienes un codeudor dispuesto y con buen historial, puede resultar más barato, aunque traslada el riesgo a otra persona.
Antes de firmar, haz estas cuentas
Calcula cuánto pagarás en total: cuotas más comisión FNG con IVA. Si la comisión es anual, multiplícala por los años del crédito. Pregunta si hay algún programa del Gobierno, de tu alcaldía o de tu gobernación que subsidie la comisión en ese momento, porque estos apoyos se abren y se cierran según los recursos disponibles.
Y pide solo el monto que tu negocio puede pagar con sus ingresos actuales. La garantía te abre la puerta del banco, pero la deuda sigue siendo tuya.

 Diego Schreiber